Aux premières pluies d’automne, l’eau traverse la toiture que vous avez refaite il y a trois ans. L’isolant et les plafonds de l’étage sont à reprendre.
Votre assurance décennale de couvreur couvre pendant dix ans les défauts d’étanchéité et de tenue de la toiture qui rendent le bâtiment impropre à sa destination. Elle est obligatoire avant l’ouverture du chantier.
- Courtier à Escalquens (31)
- ORIAS 24005412
- Étude gratuite, sans engagement
- Un conseiller au téléphone
Cette page est faite pour vous si…
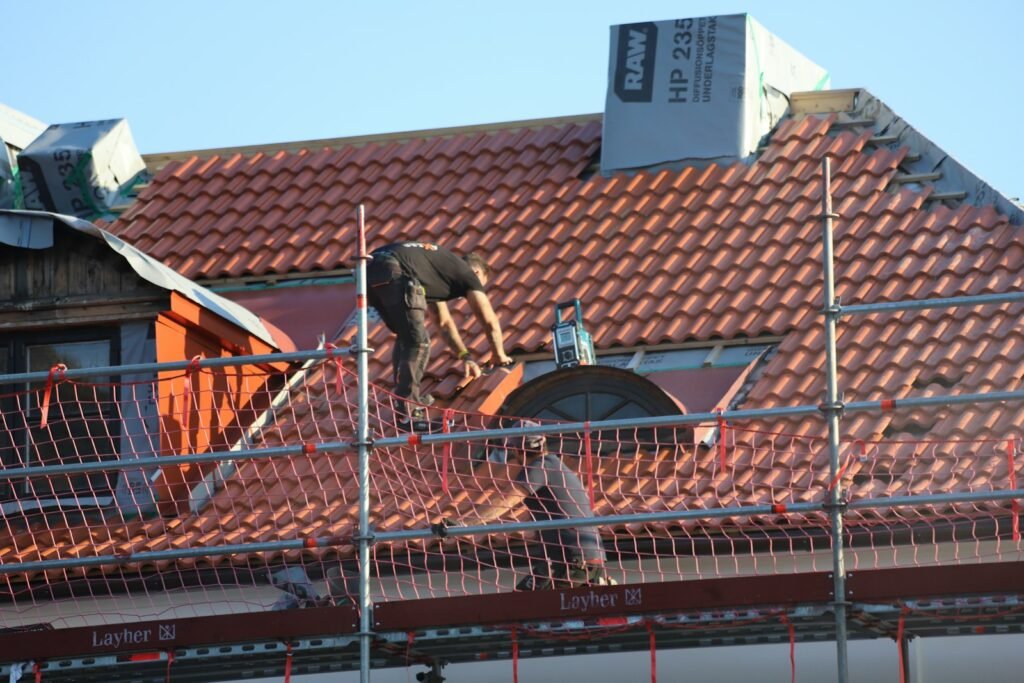
- Vous posez ou refaites des couvertures en tuiles, en ardoises ou en zinc
- Vous réalisez zinguerie, gouttières et abergements
- Vous posez des fenêtres de toit
- Vous isolez les toitures par l’extérieur
Toiture-terrasse, charpente complète, panneaux solaires : activités à déclarer en plus de la couverture.
Devis décennale couvreur : votre demande en ligne
L’activité « couverture, zinguerie » est déjà cochée. Ajoutez la charpente ou l’étanchéité de toiture-terrasse si vous en réalisez, même de temps en temps.
- 2 minutes, 4 étapes
- Première analyse affichée à la fin
- Votre tarif sous 24 h ouvrées
- 1Mon entreprise
- 2Mes activités
- 3Mon assurance
- 4Mon devis
Votre demande est bien partie
Un conseiller Prialys étudie votre dossier et interroge les assureurs qui acceptent vos activités. Nous vous recontactons sous 24 h ouvrées pour vous présenter leurs propositions.
Pour gagner du temps, préparez :
- un extrait Kbis ou un avis de situation INSEE ;
- vos diplômes et certificats de travail ;
- vos anciennes attestations décennale ;
- votre relevé de sinistralité.
Une urgence ? Appelez-nous au 09 52 92 25 30.
Décennale couvreur : exemples de sinistres
Le toit met le bâtiment hors d’eau. Une infiltration abîme en cascade l’isolant, la charpente et les plafonds : c’est le sinistre type du couvreur.
L’infiltration en toiture
Des tuiles mal recouvertes laissent passer l’eau ; les plafonds et l’isolant sont dégradés.
Votre décennale : la reprise de la couverture et des ouvrages endommagés.
La fenêtre de toit qui fuit
Le raccord d’étanchéité d’une fenêtre de toit est défaillant.
Votre décennale : la réfection du raccord et des dégâts consécutifs, si le logement est impropre à sa destination.
Les tuiles arrachées
Des tuiles insuffisamment fixées sont arrachées par un vent ordinaire pour la région.
Votre décennale : la reprise de la fixation, lorsque le défaut de pose est établi.
La noue qui déborde
Une noue en zinc mal façonnée déborde à chaque orage.
Votre décennale : la reprise de l’ouvrage de zinguerie et des dommages qu’il a causés.
Ces situations sont des exemples. La prise en charge dépend des circonstances du sinistre et des garanties, plafonds, franchises et exclusions du contrat, que vous consultez avant de signer.
La décennale est-elle obligatoire pour un couvreur ?
Oui. La couverture assure le clos et le couvert du bâtiment. Refaire une toiture, c’est réaliser un ouvrage, y compris sur une maison ancienne.
| Responsabilité | Dix ans à compter de la réception, pour les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination (Code civil, art. 1792 et 1792-4-1) |
|---|---|
| Assurance | Obligatoire à l’ouverture de tout chantier (Code des assurances, art. L. 241-1) |
| Attestation | À joindre à vos devis et à vos factures (Code des assurances, art. L. 243-2) |
| Sanction | Jusqu’à six mois d’emprisonnement et 75 000 € d’amende en l’absence d’assurance (Code des assurances, art. L. 243-3) |
| Réfection de toiture | La réfection d’une couverture constitue un ouvrage soumis à la garantie décennale, en neuf comme en rénovation |
| Entretien | Le remplacement de quelques tuiles ou un démoussage ne sont pas des ouvrages : ils engagent votre responsabilité contractuelle |
Sources : Code civil ; Code des assurances.
Photographiez avant de couvrir
Écran de sous-toiture, liteaux, fixations, raccords : des photos datées, prises avant la pose de la couverture, facilitent votre défense si un désordre apparaît des années plus tard.
Quelles activités déclarer pour votre décennale de couvreur ?
L’activité « couverture » est large, mais elle s’arrête à l’étanchéité des toits plats et au solaire, que les assureurs étudient séparément.
| Couverture | Tuiles, ardoises, zinc, bac acier ; fenêtres de toit ; écran et isolation sous toiture ; souches de cheminée |
|---|---|
| Zinguerie | Gouttières, chéneaux, noues, abergements, habillages |
| Travaux accessoires | Raccords d’étanchéité et éléments simples de charpente (pannes, chevrons) : en général compris |
| Étanchéité de toiture-terrasse | Membranes bitumineuses ou synthétiques : activité distincte, à déclarer à part |
| Charpente | Charpente complète ou modification de structure : à déclarer à part |
| Solaire | Capteurs thermiques et panneaux photovoltaïques : activités spécifiques, hors couverture |
Les définitions varient d’un assureur à l’autre. La liste exacte des travaux garantis figure dans la nomenclature jointe à votre contrat : lisez-la avant de signer.
Garanties de la décennale couvreur : ce qui est couvert
La décennale répond des défauts de la toiture après la réception. Les dégâts survenus pendant le chantier, eux, relèvent de la responsabilité civile.
Ce que couvre la décennale du couvreur
- Infiltrations par la couverture qui rendent le bâtiment impropre à sa destination
- Défauts de fixation ou de pose qui compromettent la tenue de la toiture
- Désordres de zinguerie et d’abergements à l’origine d’infiltrations
- Dommages aux plafonds, aux isolants et à la charpente consécutifs, selon le contrat
- Chantiers ouverts pendant la validité du contrat, garantis dix ans après la réception
Ce qu’elle ne couvre pas
- L’étanchéité de toiture-terrasse et le solaire non déclarés
- Les tempêtes exceptionnelles, qui constituent une cause étrangère
- Le défaut d’entretien : mousses, gouttières obstruées
- Les réparations ponctuelles et le démoussage (responsabilité contractuelle)
- Les dégâts pendant le chantier, par exemple après un bâchage insuffisant (responsabilité civile)
En plus de la décennale : les autres garanties du contrat
Un contrat d’assurance décennale de couvreur réunit plusieurs garanties. Leur présence et leurs plafonds changent d’un assureur à l’autre : c’est un des points que nous comparons pour vous.
| Responsabilité civile avant et après réception | Dommages causés aux clients, aux voisins et aux autres entreprises, pendant le chantier et après. Présente dans tous les contrats que nous proposons. |
|---|---|
| Garantie de bon fonctionnement | Pendant deux ans après la réception, les équipements que l’on peut démonter sans abîmer l’ouvrage : volets, robinetterie, radiateurs. |
| Dommages intermédiaires | Désordres apparus après la réception qui ne touchent ni la solidité ni l’usage, quand votre faute est établie. Selon le contrat. |
| Dommages aux existants et préjudices immatériels | Parties anciennes du bâtiment abîmées par vos travaux, perte de loyers ou d’exploitation qui suit un sinistre garanti. Selon le contrat. |
| Travaux réalisés en sous-traitance | Votre responsabilité quand vous intervenez pour une autre entreprise, pour un dommage de nature décennale. |
| Dommages en cours de chantier | Effondrement, tempête ou incendie avant la réception. En option ou dans la formule supérieure. |
| Reprise du passé | Chantiers réalisés avant le contrat, si aucun sinistre n’est connu à la signature. En option. |
| Protection juridique | Frais de défense et de recours dans un litige professionnel. Incluse ou en option selon l’assureur. |
Combien coûte une assurance décennale de couvreur ?
La couverture appartient au clos et couvert, une famille exposée aux sinistres d’infiltration. Le prix dépend de votre chiffre d’affaires, de votre expérience et des activités ajoutées.
- Votre chiffre d’affairesRéalisé, ou prévu si vous démarrez
- Vos activitésChaque activité déclarée compte
- Votre expérienceAnnées de métier et diplômes
- Vos antécédentsAssurance précédente et sinistres
- La sous-traitancePart des travaux que vous confiez
- La franchiseMontant qui reste à votre charge
Votre prix, sans engagementQuelques questions sur votre entreprise, et nous interrogeons les assureurs pour vous.
Souscrire votre décennale de couvreur avec Prialys
Prialys est un cabinet de courtage en assurances installé à Escalquens, près de Toulouse, qui accompagne les entreprises du bâtiment partout en France. Nous interrogeons pour vous les assureurs qui acceptent la couverture, la zinguerie et les activités que vous y ajoutez, puis nous vous présentons leurs propositions : activités garanties, franchises et prix. Le contrat est ensuite assuré et géré par la compagnie que vous choisissez.
Entreprise en création, auto-entrepreneur, contrat résilié pour un retard de paiement : ces situations ne ferment pas la porte. Nous les étudions avec vous et nous vous disons quels assureurs peuvent répondre.
Un seul dossier, plusieurs assureurs
Vous décrivez votre entreprise une fois. Nous consultons les compagnies qui assurent la couverture, la zinguerie et les activités que vous y ajoutez, que vous créiez votre entreprise ou que vous changiez d’assureur.
Vos activités vérifiées une à une
Une activité absente de l’attestation n’est pas garantie. Avant la signature, nous comparons vos travaux réels avec la définition retenue par l’assureur.
Une attestation à remettre à vos clients
L’assureur que vous choisissez établit votre attestation nominative, avec la liste des activités garanties. Vous la joignez à vos devis et à vos factures.
Un conseiller quand il le faut
Chantier qui démarre, activité particulière, sinistre passé : appelez-nous au 09 52 92 25 30 et nous étudions votre dossier avec vous.
Compléter votre décennale de couvreur
La décennale ne couvre que les dommages à l’ouvrage après la réception. Ces contrats et ces guides complètent votre protection.
Responsabilité civile professionnelle
Infiltration pendant le chantier, chute de matériaux, dommages aux voisins : ces risques relèvent de la RC Pro.
Lire une attestation décennale
Activités, dates, zone couverte : les mentions à contrôler sur votre attestation et celle de vos sous-traitants.
Arrêt de travail, invalidité : protégez vos revenus d’indépendant.
En société, vos décisions de gestion peuvent engager votre patrimoine.
Toutes les règles communes à l’ensemble des métiers sont réunies sur notre page assurance décennale.
Questions fréquentes sur la décennale du couvreur
La réfection d’une toiture existante relève-t-elle de la décennale ?
Oui. Refaire une couverture, c’est réaliser un ouvrage : la garantie décennale s’applique, même si la maison a cinquante ans.
Le démoussage ou le remplacement de quelques tuiles sont-ils concernés ?
Non. Ces travaux d’entretien ne constituent pas un ouvrage. Ils engagent votre responsabilité contractuelle, couverte par votre RC Pro.
Un couvreur peut-il poser des panneaux photovoltaïques avec sa décennale ?
Non, sauf si l’activité est déclarée. Les assureurs la traitent à part, avec des conditions d’expérience et de qualification.
L’étanchéité d’un toit plat est-elle comprise dans la couverture ?
Non. L’étanchéité de toiture-terrasse est une activité distincte, que les assureurs étudient avec attention : déclarez-la si vous en réalisez, même occasionnellement.
Une infiltration pendant le chantier est-elle couverte ?
Pas par la décennale, qui ne joue qu’après la réception. Un dégât des eaux en cours de travaux relève de votre responsabilité civile.
L’essentiel sur la décennale du couvreur
- Réfection de toiture : décennale obligatoire, même en rénovation.
- Entretien et petites réparations : RC Pro.
- Toiture-terrasse, charpente, solaire : activités à déclarer.
- Attestation jointe à vos devis et factures.
La décennale des autres métiers du bâtiment
Chaque métier a ses activités à déclarer et ses sinistres types : retrouvez la page du vôtre.
Votre décennale en 3 étapes
1. Décrivez votre entreprise
Activités, chiffre d’affaires, expérience, antécédents : quelques minutes suffisent pour remplir le devis en ligne.
2. Nous interrogeons les assureurs
Un conseiller consulte les compagnies qui acceptent vos activités et vous présente leurs propositions : garanties, franchises et prix.
3. Recevez votre attestation
Vous choisissez et signez votre contrat. L’assureur vous remet l’attestation décennale à joindre à vos devis et factures.